明川传媒
明川传媒
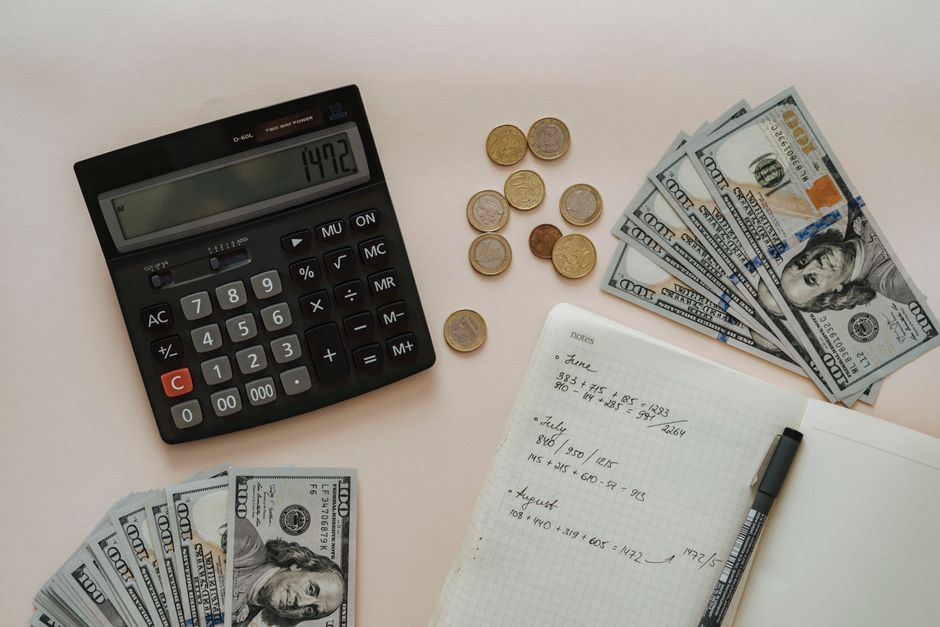
那张体检单让我开始留意家里每月的开支明细。过去我只扫一眼总数,现在会逐项去看。外卖频次、打车费用、视频会员的自动续费,这些小额支出单笔不起眼,加在一起却占了不少。企业记账也是同样的道理,很多公司倒不是被一笔巨额亏损拖垮的,而是几十项看似合理的日常开销同时失控。个人理财的第一步往往不是学怎么投资,而是把账本摊开,看清楚钱到底去了哪里。
看懂支出之后,自然要问收入端的情况。工资是大多数人的主要现金流来源,它的特点是稳定但增长缓慢。把全部安全感寄托在一条收入曲线上,风险其实不小。有些人在本职工作之外发展副业,有些人把积蓄配置到不同的资产类别里,做法不同,底层的想法一致:不要把所有筹码放在一个篮子里。当然,分散也有成本,精力被摊薄、每种资产都需要花时间研究,这些代价要提前算进去。
说到资产配置,就绕不开一个基本事实:收益和风险是同源的。想要更高的回报,就得接受更大的波动。银行定期存款的安全感来自存款保险制度,代价是利率跑不过通胀的时候,购买力在悄悄缩水。股票和基金的长期回报更高,但中间的回撤可能让人睡不着觉。选择哪种组合,取决于这笔钱多久之后要用、能承受多大的账面亏损,以及夜里能不能安心入睡。没有标准答案,只有适不适合。
负债也是同样的逻辑。房贷、消费贷、信用卡分期,本质都是用未来的收入换当下的购买力。适度负债可以平滑生命周期里的消费,比如年轻时贷款买房,用工作年限去分摊成本。但负债的规模一旦超过收入增长的承受能力,每个月的还款就成了刚性支出,挤压其他所有选项。衡量负债是否健康,一个简单的指标是每月还款额占税后收入的比例。超过一半的时候,生活的容错空间就很小了。
回到那张体检单。三个月后复查,指标降了一些,医生说继续保持。我把这个方法搬到了记账上,每月末花二十分钟对一遍收支,看看哪些项目在冒箭头。身体指标需要定期监测,财务状况也一样。没有什么一劳永逸的方案,无非是隔一段时间看一眼数字,该调整的调整,该克制的克制。